
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3E%3Cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3E%3Cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3E%3Cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3E%3C/svg%3E)
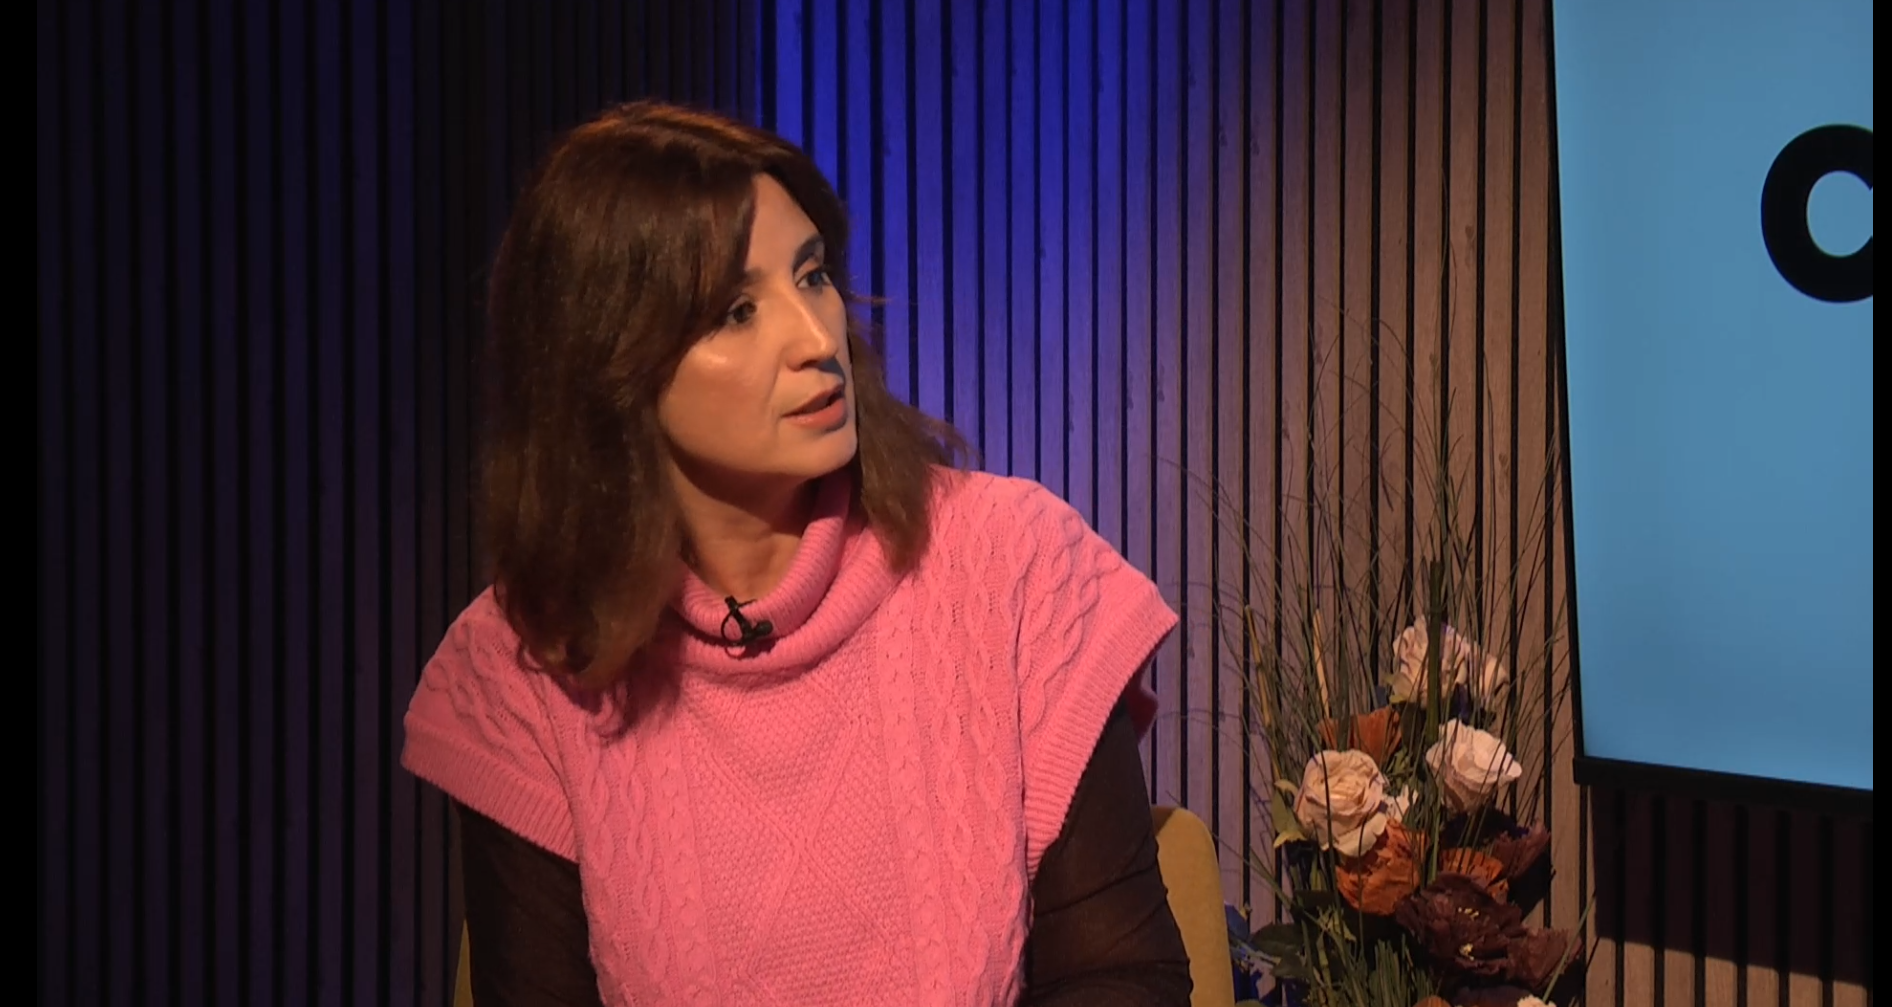
La utilizarea serviciilor de plăți mobile, cel mai mare avans, de 15%, s-a înregistrat în segmentul clienților premium. Și la credite de nevoi personale banca e în ascensiune, acordând unul din cinci împrumuturi de acest tip din piață. Preferințele clienților de retail se schimbă semnificativ în această perioadă, arată Mihail Ion, într-un interviu în care punctează transformările profunde ce marchează activitatea bancară.
Ca bancher, sunteți și un barometru al situației clienților dumneavoastră. Care au fost principalele evoluții și provocări pentru clienții de retail în acest context macroeconomic și social tensionat?
Mihail Ion: La nivelul pieței, economisirea și creditarea au avut un ritm de creștere mai lent decât în anii precedenți, iar consumul a urmat aceeași tendință. Dincolo de constrângerile obiective generate de erodarea veniturilor disponibile, există și factori psihologici care îi determină pe oameni să fie mai prudenți în privința cheltuielilor și chiar să amâne unele dintre ele.
La Raiffeisen Bank, am răspuns nevoilor clienților prin soluții care au fost apreciate și ne-au ajutat să obținem o dinamică a volumelor de activitate mult peste creșterea pieței. Am susținut economisirea prin dobânzi atractive la depozite și conturi de economii. Cea mai apreciată funcționalitate in ultima perioada este economisirea automată la efectuarea plăților, care îi ajută să economisească inclusiv pe cei care considerau că nu pot face acest lucru. Susținem acest comportament prin dobânzi atractive.
Pentru că ne-am angajat să îi ajutăm pe clienți să obțină mai mult de la banii lor și să își îndeplinească obiectivele financiare, am continuat să ghidăm un număr mare de clienți către planuri de economisire periodică în fonduri și către investiții pentru pensia facultativă. Susținută și de randamentele foarte atractive de pe piața de capital, mai mult de jumătate din creșterea activelor financiare ale clienților s-a îndreptat, în ultimul an, către fonduri și certificate de investiții, iar puțin sub jumătate, către depozite.
În zona de creditare, am susținut clienții prin dobânzi atractive și oportunități de optimizare și consolidare a costului datoriilor prin refinanțare. Astfel, clienții au putut obține rate lunare mai mici sau s-au putut împrumuta suplimentar, menținând aceeași rată lunară. Produsele noastre standard includ posibilitatea suspendării rambursărilor timp de trei luni, pentru clienții care se confruntă temporar cu dificultăți legate de bugetul personal. De asemenea, promovăm soluții de finanțare protejate prin produse de asigurare, care reduc povara financiară suplimentară ce poate apărea pentru familii în cazul unor evenimente neprevăzute, inclusiv șomajul.
De un mare succes s-au bucurat și campaniile noastre de plată în rate fără dobândă, oriunde în lume, cu cardul de credit. De această facilitate beneficiază tot mai mulți clienți, care își pot administra bugetul personal cu mai multă flexibilitate și fără costuri suplimentare.
Pentru toate produsele relevante, am dezvoltat și îmbunătățit fluxurile digitale, astfel încât orice client să își poată îndeplini obiectivele financiare utilizând aplicația de mobile banking. Inclusiv programarea unei întâlniri cu consultanții noștri în agenții se poate face din aplicația mobilă. De asemenea, o conversație telefonică cu operatorii din call-center poate fi inițiată direct din aplicație, eliminând astfel timpul necesar autentificării clienților.
Cu ce obiective ați preluat mandatul în urmă cu un an? Trăgând o linie de parcurs acum, care au fost reușitele și în ce zone ați întâmpinat dificultăți?
Mihail Ion: Obiectivul nostru este să răspundem cât mai bine nevoilor clienților, să simplificăm interacțiunea cu banca și să îi ajutăm să își gestioneze sănătos finanțele. Pornind de la acești piloni strategici, ne propunem să creștem într-un ritm mai rapid decât piața în ansamblu.
Primii pași pe care i-am făcut au fost următorii:
Am repoziționat strategia Diviziei Retail și am redefinit leadershipul și cultura organizațională.
Am reorganizat sediul central și rețeaua de agenții în jurul performanței, responsabilității, orientării către client și adopției digitale.
Un progres esențial am atins pe zona de leadership și cultură. Avem o echipă cu experiență solidă în retail banking, unită de aceeași ambiție de creștere și de convingerea că rezultatele vin din colaborare. Ne motivează o viziune comună și o ofertă relevantă pentru piață.
Totodată, în linie cu tendințele din retail banking, am accelerat serviciile digitale, creșterea bazată pe date, productivitatea susținută de AI, distribuția omnichannel, atenția pe experiența clienților și profitabilitatea sustenabilă.
Am reușit să transformăm o organizație de retail de mari dimensiuni, menținând ritmul creșterii comerciale. Am câștigat cotă de piață, am consolidat implicarea echipei și am accelerat schimbarea culturală.
În ceea ce privește rezultatele, sunt foarte mulțumit după primul an în activitatea de retail. Le sunt recunoscător clienților pentru încrederea pe care ne-o acordă și tuturor colegilor, pentru că au făcut posibilă o evoluție remarcabilă.
Interacțiunea cu banca este mult mai facilă în mediul digital: cele trei aplicații ale noastre - de mobile banking, de autentificare și de loializare — au fost unificate într-o singură aplicație, iar interfața a fost redesenată. Am adăugat foarte multe funcționalități noi pentru administrarea plăților și economiilor: Alias Pay — plata prin numărul de telefon; multibanking — plăți din conturile deschise la alte bănci, direct din aplicația Smart Mobile a Raiffeisen Bank; gestionarea abonamentelor și a plăților recurente; precum și vizibilitate asupra beneficiilor oferite de carduri.
Am adăugat numeroase fluxuri digitale în aplicație, cel mai recent fiind cel de pre-aprobare financiară pentru creditele ipotecare.
Toate acestea ne-au permis să obținem o dinamică foarte bună în ceea ce privește utilizarea serviciilor noastre de plăți mobile și încasarea veniturilor recurente ale clienților în conturile deschise la banca noastră. Ne bucurăm că cea mai mare creștere, de peste 15%, o înregistrăm în segmentul clienților premium, adică al celor cu venituri lunare de peste 10.000 de lei.
În ceea ce privește susținerea clienților prin soluții de finanțare, ne bucurăm că am reușit până acum să obținem o dinamică de creștere de două ori mai mare decât media pieței. În zona creditelor pentru nevoi personale, suntem în top 3 bănci de pe piață, cu o prezență în puternică ascensiune. În ultima perioadă, unul din cinci sau șase credite de nevoi personale de pe piață a fost accesat de la banca noastră. De asemenea, am revenit cu o prezență puternică pe piața creditelor ipotecare, segment în care progresasem mai lent în ultimii ani.
Ne bucurăm de o recunoaștere tot mai mare din partea clienților și în calitate de partener pentru economisire și investiții. Soluțiile oferite de noi ne-au permis să obținem și în această zonă o creștere cu aproximativ 50% peste dinamica pieței în ansamblu. Dacă analizăm finanțele personale ale clienților — economisire și fonduri de investiții, singurele segmente pentru care sunt disponibile statistici de piață mai relevante — se confirmă poziția noastră în top 3 pe piață.
De asemenea, divizia noastră de administrare a investițiilor, Raiffeisen Asset Management, este al treilea cel mai mare administrator de active din România.
Am continuat să susținem o gestionare sănătoasă a finanțelor personale și prin soluții de pensii și protecție. De exemplu, fondul de pensii facultative Raiffeisen Acumulare este al treilea cel mai important de pe piață după numărul de participanți cu contribuții active. Gama soluțiilor de protecție prin produse de asigurare a fost completată în ultimul an cu asigurări de călătorie, de locuință și RCA, astfel încât putem proteja cele mai importante aspecte din viața clienților.
Dincolo de caracteristicile produselor, serviciilor și fluxurilor de distribuție, am regândit beneficiile financiare acordate clienților în funcție de intensitatea relației lor cu banca. Astfel, clienții care își încasează veniturile în conturile deschise la Raiffeisen Bank beneficiază de condiții financiare progresiv mai avantajoase, în funcție de nivelul veniturilor.
Nu în ultimul rând, progresul înregistrat în toate dimensiunile relevante ale ofertei pentru clienți ne-a permis să obținem și o creștere foarte bună a numărului de clienți care încep o nouă relație bancară cu noi. În acest context, au fost foarte apreciate și abordările specifice ale băncii pentru adolescenți, clienții de etnie maghiară și românii din diaspora. Astfel, în ultima perioadă, reușim să înregistrăm o creștere a numărului de clienți activi de aproximativ două ori mai mare decât media pieței.
Ce perspective vedeți pentru economisire într-un mediu marcat de inflație ridicată pe termen lung?
Mihail Ion: Într-un context marcat de inflație ridicată și incertitudine economică, acționează două tendințe opuse. Pe de o parte, presiunea asupra bugetelor personale și a veniturilor disponibile reduce capacitatea oamenilor de a economisi. Pe de altă parte, incertitudinea îi determină să fie mai prudenți și să pună mai mulți bani deoparte. Per ansamblu, este posibil să vedem o ușoară încetinire a economisirii. Evoluția va depinde însă și de dinamica veniturilor, care ar putea fi ceva mai favorabilă în 2027 decât în 2026.
Există schimbări în preferințele clienților de retail pentru diversele instrumente de economisire în ultima perioadă?
Mihail Ion: Da, observăm schimbări în preferințele clienților de retail în ceea ce privește produsele de economisire.
Două tendințe sunt relevante. Prima este orientarea tot mai mare către diversificare, dincolo de instrumentele clasice de economisire.
În ultimul an, peste jumătate din creșterea activelor personale ale clienților noștri s-a îndreptat către produse de investiții, în special fonduri și certificate de investiții. Mai puțin de jumătate a mers către produsele clasice de economisire.
Această evoluție este susținută atât de performanța bună a piețelor de capital, cât și de contextul inflaționist, care îi determină pe clienți să caute plasamente cu potențialul de a depăși inflația pe termen lung, precum investițiile pe piața de acțiuni.
A doua tendință se observă în zona produselor bancare, precum depozitele și conturile de economii. În ultimii doi ani, interesul pentru economisirea în valută a crescut, pe fondul unei deprecieri nominale mai accentuate a leului.
Până în vara anului 2024, depozitele în lei creșteau într-un ritm mult mai rapid. Ulterior, dinamica s-a schimbat, iar interesul pentru economisirea în valută a devenit mai puternic decât cel pentru lei.
Ce perspective/ provocări/ riscuri/ probleme de rezolvat vedeți pentru viitoarele Conturi de Economii și Investiții reglementate prin legislație recentă după modelul conturilor 401k din SUA?
Mihail Ion: Rămâne de văzut cum vor fi puse în practică aceste instrumente, în condițiile în care legislația secundară este încă în curs de definitivare de către ASF.
La prima vedere, principalul lor avantaj este regimul fiscal favorabil.
În același timp, România se confruntă deja cu o problemă importantă privind veniturile după pensionare, iar aceasta se va accentua pe măsură ce generații mai numeroase vor ajunge la vârsta pensionării. De aceea, este nevoie cât mai curând de o soluție sustenabilă pe termen lung.
Pe piață există deja Pilonul III, sistemul de pensii facultative, care funcționează foarte bine de peste 18 ani. Randamentele obținute în această perioadă arată că, pentru economisirea pe termen lung, venitul acumulat pentru pensie poate fi aproximativ dublu față de cel rezultat din plasarea acelorași sume în depozite bancare.
În acest context, piața a susținut în repetate rânduri majorarea deductibilității fiscale pentru contribuțiile la Pilonul III, rămasă la echivalentul a 400 de euro pe an încă de la lansarea sistemului. O creștere a acestei deductibilități ar fi putut reprezenta o soluție mai pragmatică și mai ușor de aplicat pentru economisirea și investițiile destinate pensiei. Pilonul III și-a demonstrat deja eficiența și a câștigat tracțiune: numărul de participanți în fondurile de pensii facultative a a depășit un milion. Noile instrumente apar, așadar, într-o piață în care există deja un instrument funcțional și validat. Deocamdată, însă, a fost preferată crearea unui instrument nou, în locul dezvoltării celui existent.
Cum a evoluat, la nivelul băncii dumneavoastră, creditarea de retail în ultimul an?
Mihail Ion: A evoluat foarte bine într-o dinamică mult superioară pieței, aproape de dublă dacă ne referim la creditele de nevoi personale. De asemenea, am revenit într-o poziție solidă și pe segmentul creditelor ipotecare. În același timp, avem volume din ce în ce mai bune și un număr din ce în ce mai mare de carduri de credit, evoluție susținută în special de noile facilități de rate fără dobândă.
Suntem, așadar, foarte mulțumiți de evoluția creditării. Un rol important l-a avut dezvoltarea fluxurilor digitale: în prezent, aproximativ 40–50% dintre creditele noi de nevoi personale și cardurile de credit sunt acordate prin canale digitale.
Un alt factor care a susținut această dinamică a fost competitivitatea ofertelor. În mai multe perioade, am pus la dispoziția clienților condiții promoționale foarte atractive.
Ce evoluții așteptați, pentru creditele de consum și pentru cele ipotecare, în următorul an, inclusiv din perspectiva riscului?
Pentru anul viitor, ne așteptăm la o evoluție similară celei din anul curent, cu o creștere nominală a creditării.
Rămâne însă de văzut dacă această creștere va depăși dinamica PIB in termeni nominali. Evoluția va depinde în mare măsură de contextul social, politic și geopolitic, dar și de dinamica veniturilor.
La fel de importante vor fi și percepțiile consumatorilor: încrederea în evoluția veniturilor, în stabilitatea locului de muncă și, în general, în perspectivele economice.
Ce soluții de planificare financiară sunt cele mai potrivite pentru persoanele fizice în mediul economic actual?
Mihail Ion: Cea mai sănătoasă abordare este să ne planificăm finanțele pornind de la obiectivele importante din viață. Mai întâi stabilim ce vrem să realizăm — de exemplu, să ne pregătim pentru pensie, să finanțăm educația copiilor, să strângem avansul pentru o locuință sau să cumpărăm o mașină — apoi calculăm cât trebuie să economisim în fiecare lună. Odată stabilit planul, este important să contribuim constant, indiferent de evoluțiile pieței.
În actualul context economic, este cu atât mai important să ne consolidăm sănătatea financiară. Aceasta presupune să avem o rezervă de lichiditate sau un fond de urgență, să ne administrăm atent bugetul și să reducem cheltuielile acolo unde este posibil.
Planificarea financiară nu ne ajută doar să ne atingem obiectivele importante, ci și să reducem stresul legat de bani. Atunci când avem un plan clar, îl urmăm consecvent și vedem progresele, crește încrederea că ne putem îndeplini obiectivele. Astfel, ne putem gestiona finanțele personale cu mai multă siguranță și liniște.
Cum transformă tehnologia relația cu clienții? Aveți noutăți/inovații în privința soluțiilor digitale propuse pentru persoane fizice?
Mihail Ion: Tehnologia aduce beneficii importante clienților: facilitează accesul la produse și servicii, îi ajută să identifice mai rapid soluțiile potrivite și le oferă mai multă transparență.
În ceea ce privește noile soluții digitale pentru persoanele fizice, continuăm să dezvoltăm experiențe mai simple și mai intuitive.
Lucrăm în continuare la îmbunătățirea aplicației de mobile banking și la simplificarea fluxurilor pentru clienți. Ne concentrăm, de exemplu, pe plata facturilor, pe soluțiile care îi ajută să economisească pentru obiectivele lor și pe accesul mai ușor la investiții. Dezvoltăm și o infrastructură digitală de brokeraj, prin care clienții vor putea investi direct în acțiuni tranzacționate la Bursa de Valori București sau pe piețele internaționale.
Un alt pas important va fi integrarea în aplicație a unui chatbot bazat pe inteligență artificială și pe agenți AI. Primele utilizări vor viza, cel mai probabil, administrarea finanțelor personale. Clienții vor putea primi recomandări pentru atingerea obiectivelor financiare și răspunsuri rapide la anumite solicitări, fără să mai fie nevoiți să navigheze prin meniurile aplicației de mobile banking.