

' fill='%23FBBC05' d='M0 37V11l17 13z'/%3E%3Cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3E%3Cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3E%3Cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3E%3C/svg%3E)
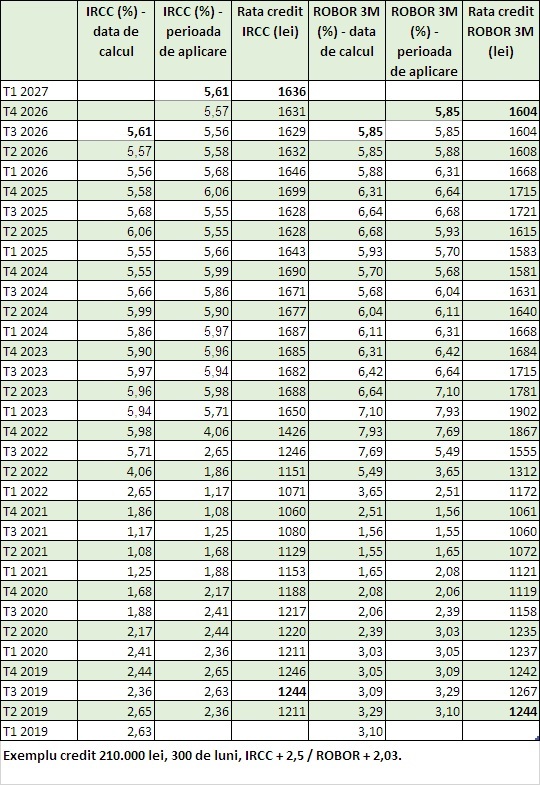
IRCC urcă la 5,61% de la 1 ianuarie 2027, față de 5,57%, valoare valabilă între 1 octombrie și 31 decembrie 2026. Până la 30 septembrie IRCC a fost de 5,56%.
Indicele se calculează ca medie trimestrială a ratelor zilnice la tranzacțiile interbancare și se aplică cu o întârziere de un trimestru de la de la încheierea perioadei pentru care sunt colectate datele, respectiv cu două trimestre de la prima valoare. Astfel, nivelul IRCC aplicabil de la 1 ianuarie 2027 este de fapt media dobânzilor interbancare din iulie-septembrie de anul acesta.

Media lunară a acestor dobânzi a urcat în septembrie la 5,67% pe an, de la 5,58% pe an în august și iulie, pe fondul unei probabile reduceri a lichidității interbancare, în condițiile multiplelor incertitudini, legate atât de formarea unui nou cabinet care să mențină traiectoria de reducere a deficitului, cât și de rezultatul evaluării agenției de rating S&P.

Media ROBOR la 3 luni a rămas la 5,85% în trimestrul al treilea, deși spre finele lunii septembrie s-au înregistrat creșteri ale cotațiilor zilnice.
Contextul internațional s-a complicat de asemenea în ultima lună. Randamentele titlurilor de stat ale țărilor avansate au urcat, pe fondul creșterii anticipațiilor inflaționiste și al îngrijorărilor privind sustenabilitatea finanțelor publice.
Astfel, piețele așteaptă dobânzi mai ridicate din partea marilor bănci centrale pentru a combate inflația. Fed și Banca Centrală Europeană au crescut deja ratele de referință.

În România, inflația este în scădere, însă mai ales pe fondul unui puternic efect statistic de bază – creșterile generate scumpirea electricității și majorarea taxelor pe consum în vara anului trecut au ieșit din baza de raportare. Rata anuală a coborât la 6,2% în august, de la vârful recent de aproape 11% în mai.
BNR a menținut rata cheie la nivelul de 6,5% începând cu august 2024. În contextul inflației în scădere – care este însă așteptată să rămână peste limita de sus a țintei băncii centrale de 1,5-3,5% în perioada următoare –, economiștii se așteaptă la scăderea ratei de politică monetară, care este cea mai ridicată din regiune, în primul sau în al doilea trimestru al anului viitor.
Deprecierea recentă a leului și incertitudinile politice și fiscale ar putea însă complica misiunea BNR, așa cum s-a întâmplat și în acest an, când așteptările analiștilor că banca centrală va începe reducerea ratei cheie în luna mai s-au lovit de șocurile în cascadă: inflația mult mai persistentă, demiterea guvernului Bolojan, războiul din Golful Persic și explozia prețurilor la petrol și gaze pe plan internațional, seceta europeană.
Cât cântărește creșterea IRCC într-o rată la bancă
La un credit de 210.000 de lei pe 300 de luni, acordat cu o marjă de 2,03 puncte procentuale în funcție de ROBOR la 3 luni, respectiv de 2,5 puncte procentuale în funcție de IRCC, de la 1 octombrie 2026 avem următoarele modificări: Rata creditului în funcție de IRCC urcă de la 1.629 de lei, la 1.631 de lei. Rata creditului în funcție de ROBOR la 3 luni rămâne, începând cu 1 octombrie, la 1.604 lei, după ce în trimestrul precedent scăzuse cu 4 lei.
De la 1 ianuarie 2027, rata creditului cu dobânda variabilă în funcție de IRCC urcă la 1.636 de lei (+5 lei).

Marjele de dobândă au fost alese astfel încât cele două împrumuturi să aibă aceeași dobândă la originare, în 2019, când a fost introdus IRCC. Începând cu primul trimestru din 2022, debitorul cu creditul legat de IRCC din exemplul nostru a plătit în total cu circa 3.500 de lei mai puțin în rate lunare decât cel cu creditul legat de ROBOR, chiar dacă dobânda totală pentru cel din urmă a fost mai mică începând între T1 2024 și T2 2025 și este din nou ușor mai mică începând T2 2026.