
' fill='%23FBBC05' d='M0 37V11l17 13z'/%3E%3Cpath clip-path='url(%23b)' fill='%23EA4335' d='M0 11l17 13 7-6.1L48 14V0H0z'/%3E%3Cpath clip-path='url(%23b)' fill='%2334A853' d='M0 37l30-23 7.9 1L48 0v48H0z'/%3E%3Cpath clip-path='url(%23b)' fill='%234285F4' d='M48 48L17 24l-4-3 35-10z'/%3E%3C/svg%3E)
Anul 2026 a început, în opinia Loredanei Mihăilă, cu un grad mai mare de predictibilitate fiscală decât anii anteriori, întrucât principalele majorări de taxe fuseseră cunoscute încă din 2025. Printre acestea s-au numărat creșterea impozitului pe dividende la 16% și reducerea plafonului pentru aplicarea regimului fiscal al microîntreprinderilor, de la 500.000 de euro la 100.000 de euro.
În același timp, spune reprezentanta PACT, predictibilitatea nu a fost însoțită de simplificarea administrativă așteptată de companii. Costurile de administrare ale unui IMM rămân semnificative, în condițiile în care digitalizarea nu a eliminat încă toate raportările și formularele care dublează informațiile deja transmise către stat.
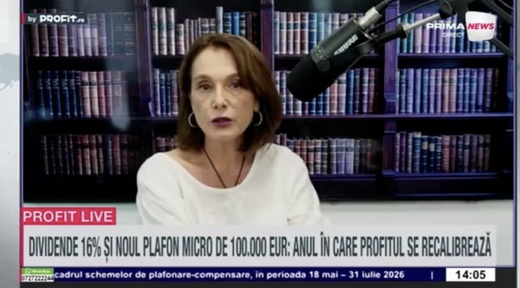
„Acest an a început sub semnul predictibilității, ținând cont că toți ne-am dorit predictibilitate. Am știut încă din luna august-septembrie 2025 ce taxe se vor majora la începutul anului. Anul 2026 a pornit pe două linii foarte atent trasate, pe un impozit pe dividend de majorat la 16% și pe o limitare a accesului în regimul fiscal de facilitate al microîntreprinderilor, adică o scădere a plafonului de la 500.000 de euro la 100.000 de euro", a declarat Loredana Mihăilă, membru fondator al Patronatului Antreprenorilor din Contabilitate, Taxe și Audit (PACT), la emisiunea Profit Live, realizată pe Prima News TV de Profit.ro, de luni până joi, de la ora 14.00.

Potrivit acesteia, antreprenorii așteptau în primul rând o reducere substanțială a procedurilor administrative și a numărului de formulare. Un exemplu pozitiv a fost eliminarea obligației companiilor cu cifră de afaceri de peste un milion de euro de a depune situațiile financiare interimare la șase luni, măsură pe care Loredana Mihăilă o consideră justificată în contextul digitalizării raportărilor către ANAF.
În schimb, alte simplificări așteptate, inclusiv în ceea ce privește declarația 394 și eliminarea unor formulare care dublează informațiile deja transmise electronic, nu au fost realizate.
„Ca antreprenori, în primul și în primul rând, am așteptat din partea Ministerului de Finanțe, respectiv a Guvernului, o procedură de simplificare majoră a procedurilor administrative pentru IMM-uri. În acest moment, ca să deții un IMM, o întreprindere de categorie mică și mijlocie, costurile de administrare pentru contribuabili sunt semnificative", a spus Mihăilă.
O altă problemă indicată de reprezentanta patronatului este modul în care sunt tratate eventualele erori din Fișierul Standard de Control Fiscal (SAF-T), sistem prin care companiile transmit către ANAF un volum foarte mare de informații contabile. Din 2025, obligația de raportare SAF-T s-a extins la nivelul întregii economii, cu excepția PFA-urilor, ceea ce a adus în sistem peste 1,4 milioane de contribuabili, potrivit datelor prezentate de aceasta.

Loredana Mihăilă susține că, în condițiile extinderii rapide a sistemului, mediul de afaceri a solicitat o perioadă în care firmele să își poată corecta eventualele erori fără a fi expuse imediat unor sancțiuni.
„Acest Fișier Standard de Control Fiscal are o particularitate anume. Dacă ai greșit, poți să corectezi în maximum 30 de zile. Dacă nu-ți corectezi în 30 de zile, ai risc de amendă", a afirmat ea.
Problema este amplificată, în opinia sa, de modificarea termenului de prescripție pentru contravențiile prevăzute de Codul de procedură fiscală. Pentru companii, expunerea la risc contravențional poate ajunge astfel la cinci ani, ceea ce, spune Mihăilă, reprezintă o presiune suplimentară pentru IMM-uri aflate încă în proces de adaptare la noile mecanisme de raportare.
„Cel mai dramatic, așa aș putea să-i spun, este modificarea majoră care a fost introdusă în legislația antreprenorială, în Codul de procedură fiscală, prin care orice contravenție din Codul de procedură fiscală care privește companiile, și de regulă vorbim de companiile mici și mijlocii, se prescrie în 5 ani", a declarat reprezentanta PACT.
În relația cu ANAF, principala așteptare a mediului de business este legată de uniformizarea modului în care sunt administrate companiile și de criteriile utilizate pentru selectarea acestora în vederea inspecțiilor fiscale.
Loredana Mihăilă consideră că administrațiile fiscale din teritoriu au făcut progrese în relația cu contribuabilii, inclusiv prin intermediul Spațiului Privat Virtual (SPV), însă Bucureștiul rămâne în urmă din cauza subdimensionării personalului raportat la numărul de societăți administrate.
„Ne dorim o administrare fiscală egală și echitabilă între toate societățile, pentru toți, vorbind și fiind în fiscal, vorbind de contribuabili, pot vorbi și de clienții firmelor de contabilitate și, în egală măsură, de societăți comerciale. Un acces la servicii de calitate din partea statului, asta ne dorim", a spus ea.

Un progres remarcat de reprezentanta PACT este comunicarea mai transparentă a informațiilor privind redirecționarea unei părți din impozitul pe profit sub formă de sponsorizare. Potrivit acesteia, ANAF a transmis entităților nonprofit informații centralizate privind sumele redirecționate și contribuabilii care au făcut aceste redirecționări, ceea ce le permite organizațiilor să își urmărească mai bine bugetele și finanțările.
Unul dintre cele mai complicate efecte pentru piața imobiliară a fost, însă, blocarea platformei E-Terra și a bazei de date a ANCPI. Potrivit Loredanei Mihăilă, problema nu s-a limitat la tranzacțiile privind locuințele și cota redusă de TVA, ci a afectat o gamă mult mai largă de operațiuni care presupun înscrierea în cartea funciară.
„Întâmplarea face că avem acest accident nefericit, similar unei forțe majore, care a blocat tot ceea ce înseamnă tranzacții imobiliare, nu numai semnarea contractelor de vânzare-cumpărare pentru locuințele cu 9%. Au blocat succesiuni, au blocat ipoteci la bancă pentru credit cu garanție ipotecară, este blocat absolut tot ceea ce ține de înscrierea în cartea funciară a unui imobil, a unor sarcini", a afirmat Mihăilă.
Ea susține că blocajul poate crea probleme suplimentare pentru persoanele care urmau să beneficieze de cota redusă de TVA la achiziția unei locuințe, în condițiile în care tranzacția trebuie finalizată și formalitățile de înscriere trebuie realizate într-un interval limitat.
Reprezentanta PACT explică faptul că modificarea regimului de TVA pentru locuințe a lăsat o categorie de cumpărători într-o situație dificilă: persoane care aveau promisiuni de vânzare-cumpărare semnate anterior, dar pentru care dezvoltatorii nu finalizaseră toate formalitățile necesare transferului proprietății.
„Întrucât eliminarea cotei reduse pentru locuințe s-a făcut într-un timp foarte scurt, măsura a devenit publică undeva prin publicare în transparență decizională la începutul lunii iulie. (...) Mulți dintre dezvoltatorii imobiliari și mulți dintre promitenții cumpărători au fost prinși cu promisiuni semnate în faza de proiect a blocului, în faza în care abia erau începute lucrările, de turnarea fundațiilor, de construcția blocurilor", a spus ea.

În opinia sa, ar fi fost necesară o perioadă de tranziție mai lungă, astfel încât proiectele imobiliare aflate în fază incipientă să poată fi finalizate, iar persoanele care își construiseră planurile financiare în jurul cotei reduse de TVA să nu fie afectate de schimbarea rapidă a legislației.
Blocarea E-Terra a amplificat această problemă, deoarece timpul disponibil pentru finalizarea tranzacțiilor și îndeplinirea tuturor formalităților poate deveni insuficient după reluarea activității platformei.
Ea a indicat și existența unui mecanism legislativ prin care persoanele care ajung să plătească TVA de 21% pentru o locuință, deși ulterior îndeplinesc condițiile pentru cota redusă, ar putea solicita restituirea diferenței de TVA, printr-o procedură derulată prin ANAF.
O altă situație analizată de PACT este cea a cumpărătorilor care au semnat contracte cu plata în rate și transferul proprietății la finalul perioadei de plată, dar care s-au mutat deja în locuință. În acest caz, Loredana Mihăilă atrage atenția asupra diferenței dintre momentul transferului proprietății din punct de vedere civil și momentul la care aceasta poate fi considerată transferată din perspectivă fiscală.
Potrivit acesteia, Codul fiscal, în acord cu regulile europene privind TVA, poate considera relevant momentul în care cumpărătorul intră efectiv în posesia locuinței și poate dispune de aceasta ca un proprietar.
„Ce înseamnă asta? Înseamnă că dacă persoana fizică s-a mutat în locuință în data de 15 iulie și locuința a fost predată și poate fi locuită ca atare, întrucât toate acele condiții din Codul fiscal sunt îndeplinite, proprietarul, dezvoltatorul imobiliar este obligat să factureze toată diferența apartamentului, toată diferența de plată conform contractului de vânzare-cumpărare, iar cota aplicabilă este cota valabilă în luna iulie", a explicat reprezentanta PACT.

Pentru cumpărătorii aflați în această situație, recomandarea transmisă de specialiștii din domeniu este ca documentele care atestă predarea locuinței și data mutării să fie cât mai solide din punct de vedere juridic.
„Recomandarea noastră este ca aceste procese-verbale de predare-primire a locuințelor să aibă o legalizare de semnătură certă, astfel încât data la care s-au mutat în apartamente să nu poată fi contestată de organul fiscal în viitor", a conchis Loredana Mihăilă.